04 novembre 2026 — Eugenio Giusti
Assicurazione professionale geometra: obbligo e polizza
Un errore di misura, una pratica presentata in ritardo, una direzione lavori con un difetto non visto: nel lavoro di un geometra basta poco per causare un danno a un cliente. L’assicurazione di responsabilità civile professionale serve proprio a questo, e per chi esercita la professione è obbligatoria.
Qui vediamo cosa dice la legge, cosa va detto al cliente e cosa controllare in una polizza prima di firmarla.
L’obbligo: cosa dice la legge
L’articolo 5 del DPR 137/2012 obbliga il professionista a stipulare “idonea assicurazione per i danni derivanti al cliente dall’esercizio dell’attività professionale”, compresa la custodia di documenti e valori ricevuti dal cliente. L’obbligo è in vigore dal 15 agosto 2013.
La polizza si può stipulare anche attraverso le convenzioni collettive negoziate dai Consigli nazionali o dagli enti di previdenza.
Chi è obbligato
L’obbligo dipende dal fatto di esercitare la professione, anche in modo occasionale e in proprio, non solo dall’essere iscritti all’albo.
- Il libero professionista è sempre obbligato.
- Negli studi associati e nelle società tra professionisti si può fare una polizza unica, purché copra tutti i professionisti.
- Il dipendente che non riceve incarichi diretti dai clienti e non firma in proprio di norma non ha bisogno di una polizza personale, ma conviene verificare cosa chiede il proprio Collegio.
Cosa va detto al cliente
Al momento dell’incarico il professionista deve comunicare al cliente, per iscritto:
- la compagnia,
- il numero di polizza,
- il massimale,
e poi eventuali variazioni. Il posto giusto è il disciplinare di incarico o la lettera di offerta. Nel fac simile di disciplinare di incarico che trovi sul blog c’è già l’articolo dedicato.
Esercitare senza polizza, o non dare queste informazioni al cliente, è un illecito disciplinare, che può essere sanzionato dal Collegio.
Cosa copre e cosa no
In genere la polizza copre:
- errori di progettazione e di calcolo;
- errori nella direzione lavori;
- errori nelle consulenze;
- negligenza e imprudenza;
- danni patrimoniali al cliente, spese legali, alcune responsabilità amministrative;
- gli errori dei dipendenti.
Non copre mai i comportamenti dolosi o illeciti: copre solo colpe e danni causati involontariamente.
Le clausole da controllare
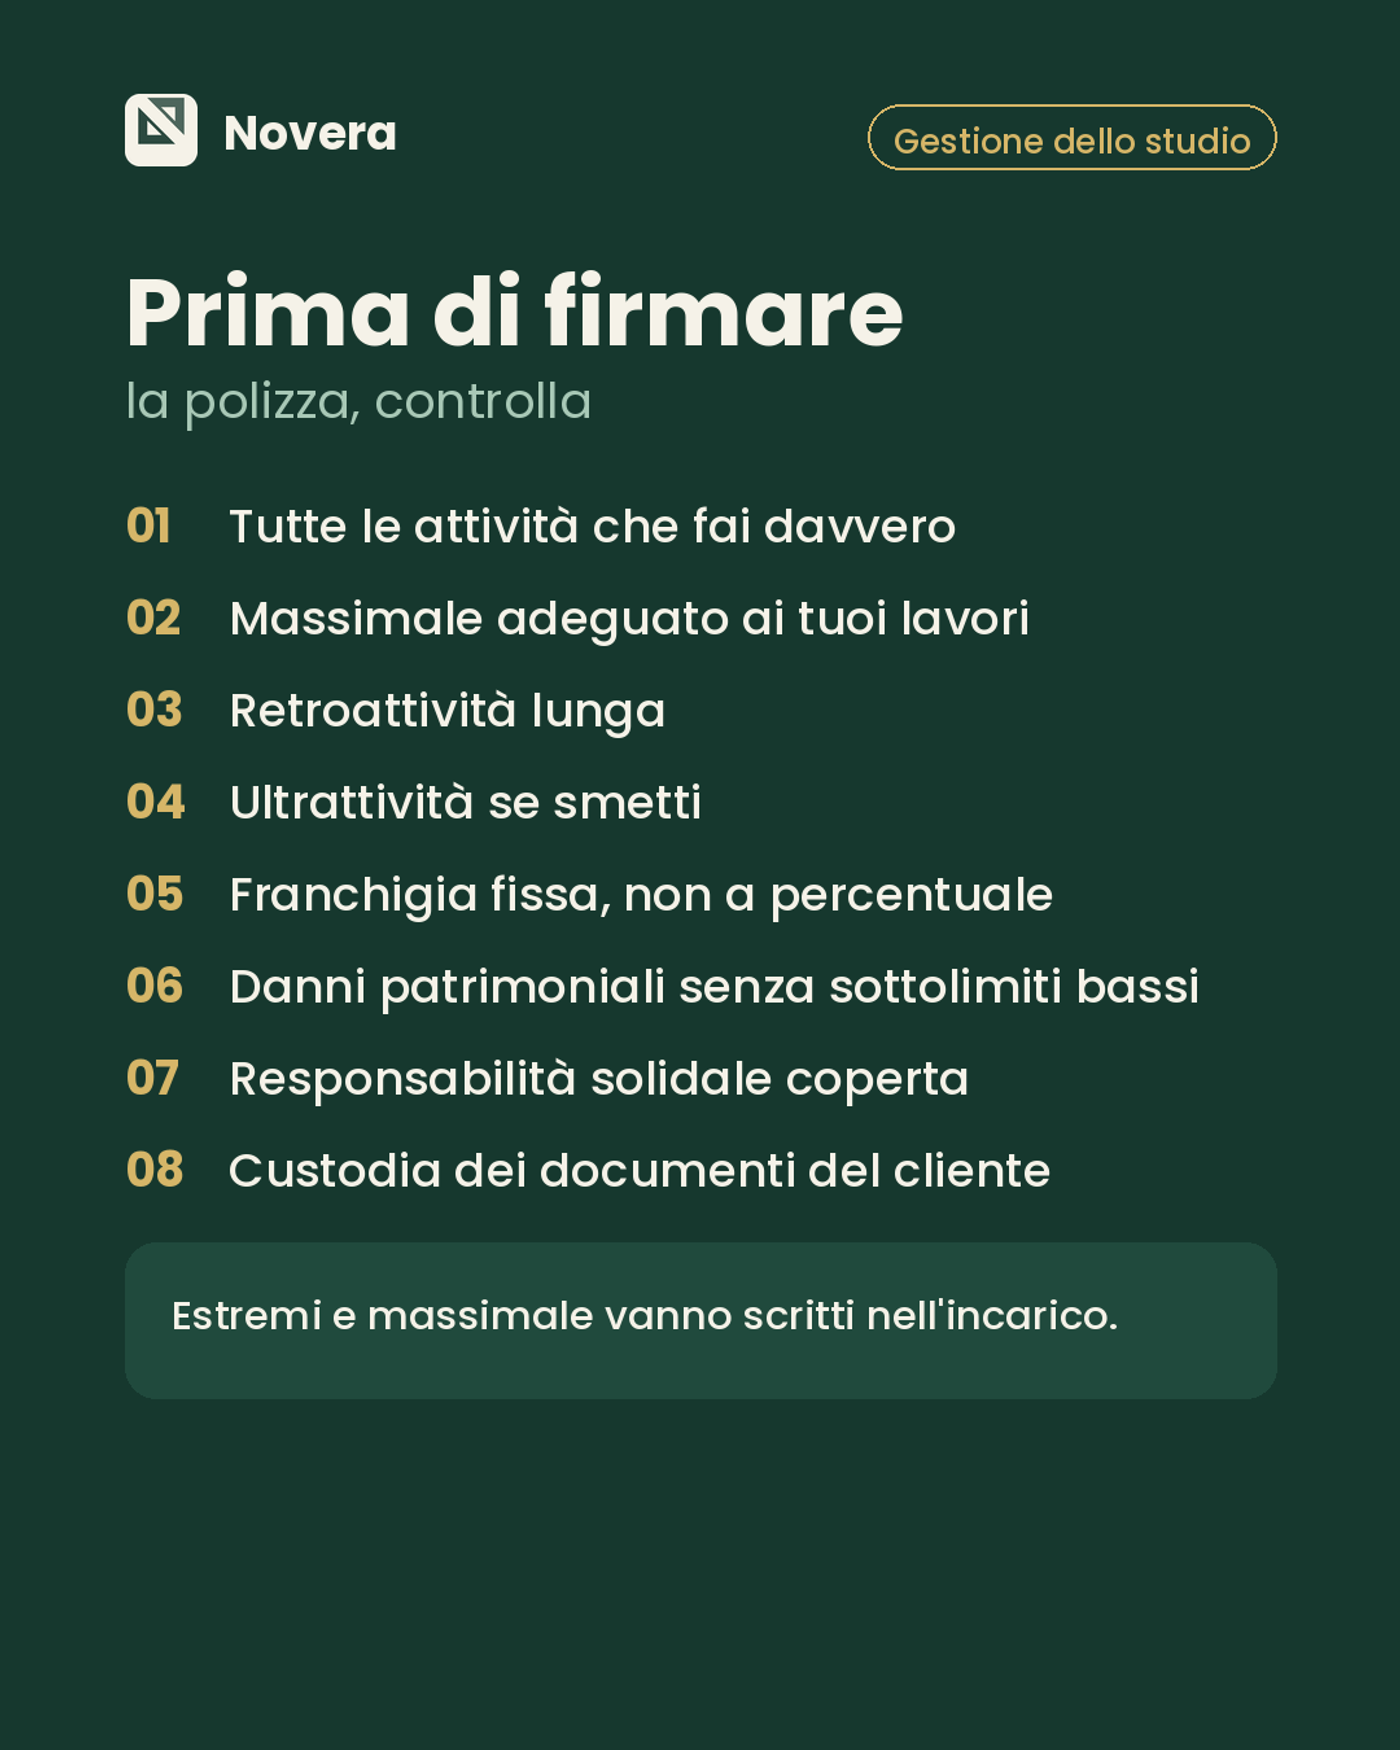
Due polizze con lo stesso premio possono proteggere in modo molto diverso. Prima di firmare, controlla:
- Tutte le attività che fai davvero. Se fai anche coordinamento della sicurezza, certificazione energetica, perizie o consulenze tecniche, devono essere comprese, non solo la professione “principale”.
- Il massimale. La legge non fissa un minimo: deve essere adeguato ai lavori che fai di solito. Meglio se è distinto tra massimale per sinistro e massimale annuo.
- La retroattività. Quasi tutte le polizze sono “claims made”: coprono le richieste di risarcimento arrivate mentre la polizza è attiva. La retroattività estende la copertura agli errori commessi negli anni precedenti. Visto che la responsabilità per i difetti delle opere può durare anni, una retroattività lunga è importante.
- L’ultrattività. È la copertura che continua dopo che hai smesso di lavorare, per le richieste che arrivano più tardi.
- La franchigia. Meglio una franchigia fissa, per esempio 1.000 €, che una a percentuale sul danno, per esempio il 10%.
- I danni patrimoniali. Secondo il Consiglio Nazionale Geometri un sottolimite per i danni patrimoniali pari a un terzo del massimale non è sufficiente.
- La responsabilità solidale. Se il danno è causato da più professionisti, il cliente può chiedere tutto a uno solo. Alcune polizze coprono solo la tua parte: controlla.
- Nessuna esclusione sul tipo di opere, e attenzione alle polizze che si limitano ai casi di crollo e gravi difetti.
Altre clausole utili sono la possibilità di segnalare in anticipo una circostanza che potrebbe portare a una richiesta di danni, e la continuità di copertura se cambi compagnia.
Gli errori più comuni
- Scegliere solo in base al prezzo. Il premio basso spesso ha una retroattività corta o tante esclusioni.
- Dimenticare le attività secondarie, come una perizia o una certificazione energetica fatta ogni tanto.
- Non scrivere gli estremi nell’incarico. È un obbligo, e il primo posto dove guarderà il cliente se c’è un problema.
- Lasciare scadere la polizza senza accorgersene.
Come cambia con Novera
L’assicurazione protegge lo studio quando qualcosa va storto. Ma ancora prima conta poter dimostrare cosa hai fatto, quando e con quali documenti. È lì che spesso si vince o si perde una contestazione.
Prima
Foto e verbali dei sopralluoghi sparsi nel telefono, preventivi e incarichi firmati su carta chissà dove, la scadenza della polizza ricordata a memoria.
Con Novera
- Ogni sopralluogo resta nella commessa con data, foto, note e presenti, e diventa una prova in caso di contestazione.
- Il cliente firma preventivo e incarico dal telefono con OTP, e i documenti firmati restano nella commessa, con data e firma.
- Tutti i documenti del lavoro sono nella stessa commessa, anche dopo anni.
- La scadenza della polizza la puoi segnare nel calendario dello studio.
Il risultato concreto
Ogni lavoro documentato, con prove datate, se un giorno qualcuno contesta qualcosa.
Prova Novera gratis per 30 giorni su noverapp.it
Questo articolo ha uno scopo informativo e non sostituisce una consulenza legale, assicurativa o professionale. Le condizioni delle polizze cambiano da compagnia a compagnia: prima di sottoscriverne una, leggi sempre il contratto e confrontati con un intermediario e con il tuo Collegio.
Fonti